
- Detalles
- Escrito por: Angel Pulido
- Categoría: Nómina y seguridad social
- Visitas: 81
Nómina y seguridad social · Octubre de 2026
¿Cuánto tiempo pierde su empresa revisando las horas de sus empleados?
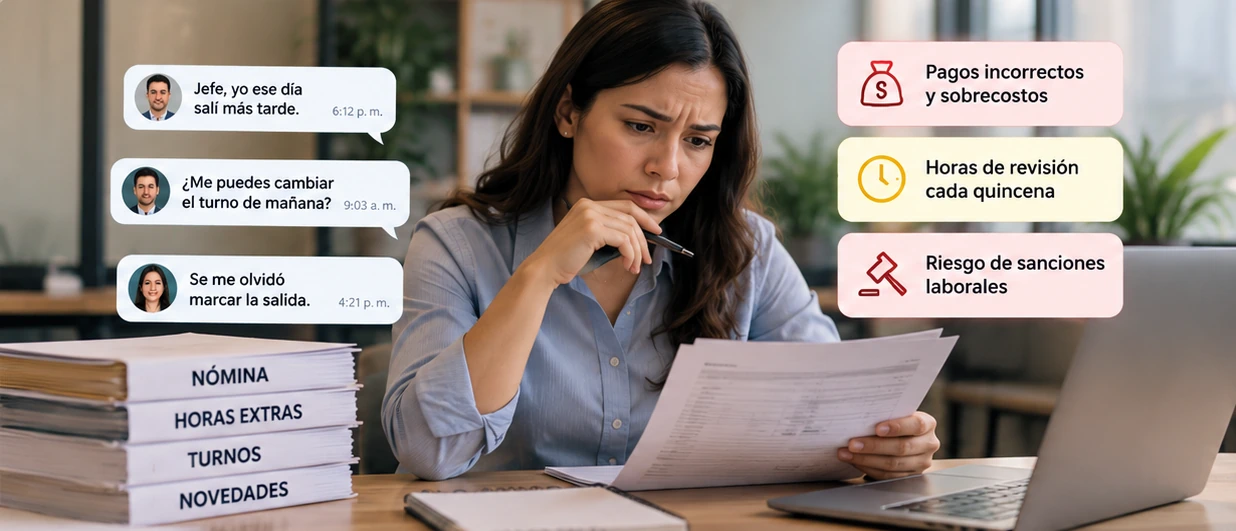
«Yo salí a las ocho, no a las seis».
Un trabajador asegura que se quedó después del cierre, pero en la planilla solo figura su horario habitual. Otro olvidó registrar la salida y el turno del domingo se cambió por WhatsApp. Llega la quincena y la persona encargada tiene que buscar mensajes, preguntar qué pasó y volver a hacer cuentas antes de enviar las novedades al contador.
El problema no es solamente sumar horas. El horario previsto no siempre coincide con lo que realmente ocurrió, y una marcación incompleta puede dejar dudas justo cuando hay que preparar la nómina.
El costo de aclararlo todo al final
Cuando los registros están repartidos entre cuadernos, hojas de cálculo y conversaciones, pueden aparecer horas sin reconocer, pagos incorrectos o reclamos. Incluso cuando la diferencia se resuelve, alguien dedicó tiempo a reconstruir una jornada que ya había terminado.
También hay responsabilidades laborales. La Ley 2466 de 2025 exige llevar un registro del trabajo suplementario de cada trabajador y proporcionar la relación y los soportes correspondientes cuando proceda. Su incumplimiento puede dar lugar a sanciones, según el caso. Usar Excel no está prohibido y una salida olvidada no genera automáticamente una multa.
Además, desde el 15 de julio de 2026 la jornada máxima semanal general es de 42 horas, con las excepciones legales. Para identificar correctamente las horas extra y los recargos no basta con saber cuánto tiempo pasó: también importa cuándo se trabajó y qué jornada correspondía.
¿Y si esas dudas se detectaran antes de la quincena?
Pensemos en el mismo viernes, pero con el horario asignado y las entradas, pausas y salidas registradas en un solo lugar. Si falta una salida o hay una inconsistencia, el responsable puede verla, comprobar lo ocurrido y dejar documentada la corrección. Así no tiene que empezar de cero cuando llega el momento de preparar los reportes.
Esa es la finalidad de Solveltion Asistencia. La empresa puede organizar horarios y marcaciones, revisar alertas y correcciones y exportar a Excel la información del tiempo trabajado. Los empleados registran su asistencia mediante los métodos que la empresa tenga habilitados, como la estación o las opciones móviles.
Solveltion no sustituye la liquidación de nómina ni decide por sí solo los casos que requieren revisión. Su aporte es más concreto: pasar de buscar qué ocurrió a contar con registros organizados para comprobarlo, antes de enviar las novedades al contador.

Conoce cómo funciona Solveltion Asistencia →
Fuentes oficiales
- Ley 2466 de 2025 — registro de horas extras y jornada
- Ley 1610 de 2013 — facultades sancionatorias laborales
- Ley 2101 de 2021 — reducción de la jornada semanal
Nota: Este artículo se refiere principalmente al régimen laboral privado general colombiano. Existen excepciones y situaciones particulares que requieren revisión jurídica o contable.
- Detalles
- Categoría: Nómina y seguridad social
- Visitas: 347
Contabilidad Bogotá
Nómina electrónica
Nuevo calendario para implementar la Nómina Electrónica
Información clave
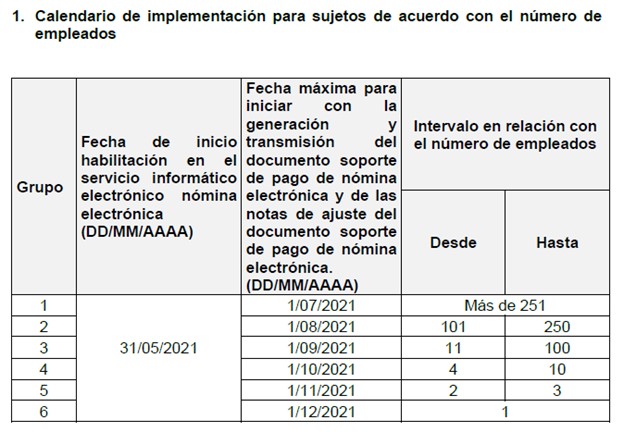
Con la expedición de la Resolución 037 de mayo 5 de 2021, la DIAN Modifica el articulo 6 en sus numerales 1 y 2 de la Resolución 000013 del 11 de febrero de 2021, estableciendo nuevos plazos para inicio de habilitación de la nómina electrónica.
Se debe tener en cuenta que los obligados a enviar reporte de Nómina Electrónica a la DIAN y que pertenezcan al grupo 4, es decir que el número de empleados esté entre 1 a 10, cuentan con plazo adicional en 2022 para su transmisión. Consúltelo Aquí.
El calendario general es el siguiente:
Con la Resolución 13 de febrero 11 de 2021 “Por la cual se implementa y desarrolla en el sistema de facturación electrónica la funcionalidad del documento soporte de pago de nómina electrónica y se adopta el anexo técnico para este documento”, el Gobierno Nacional a través de la DIAN impone otra obligación a las empresas, sean éstas Personas Naturales PN o Personas Jurídicas PJ, a que deben implementar a partir de mayo 31 de 2021 y teniendo en cuenta el siguiente calendario el proceso de Nómina Electrónica, el cual obedece al número de empleados como factor para determinar la fecha límite de su implementación.
Este proceso, aunque como ocurrió con la Facturación Electrónica FE es susceptible de cambios en su calendario, es una realidad, y las Personas Naturales y Jurídicas que estén obligadas a implementarla lo deben empezar desde ya.
En el entendido de que será más fácil debido a la experiencia con la facturación Electrónica ya que opera de forma similar, se hace necesario realizar ajustes a los procesos de nómina para una transición exitosa. Como en la FE, se hace necesario también la intervención de varios actores en el proceso, así como de requisitos tecnológicos como la firma digital y de un proveedor tecnológico propio o externo.
Es muy seguro, que la DIAN deba proveer también este mecanismo para las pequeñas empresas para que no les resulte tan costoso.
En www.contabilidadbogota.com ofrecemos la asesoría en la implementación de la Nómina Electrónica NE. Y determinar si está obligado a hacerlo.
Contáctenos, la primera es gratis: 310 558 91 17 – 313 821 48 03
- Detalles
- Categoría: Nómina y seguridad social
- Visitas: 330
Contabilidad Bogotá
Nuevo plazo para Nómina Electrónica
HAY MAS PLAZO PARA EL ENVIO DE LA NÒMINA ELECTRÒNICA DE 1 A 10 EMPLEADOS
Información clave
Nuevamente se amplia el plazo para envío de Nómina Electrónica para empleadores que tengan hasta 10 empleados en su nómina. Así lo establece el Comunicado de prensa 027 de la DIAN de 2 de marzo de 2022, el cual se basa en la Resolución No. 000028 del 28 de febrero de 2022,. En dicho comunicado se informa que: "En este caso, deberán realizar la primera generación y transmisión del documento soporte de pago de nómina electrónica y las notas de ajuste del citado documento, así: Los meses de diciembre de 2021, enero y febrero de 2022, de forma independiente, dentro de los diez primeros días hábiles del mes de mayo de 2022.
Y los meses de marzo, abril y mayo de 2022, de forma independiente, dentro de los diez primeros días hábiles del mes de junio de 2022.".
A pesar de lo anterior y de ser así, se recomienda a los obligados no seguir aplazando dicho proceso y continuar como si no se hubieran ampliado los plazos.
Si usted tiene entre 1 a 10 empleados debe hacer el reporte de la nómina a la DIAN desde el mes de diciembre de 2021, sin embargo, hay un alivio para estos pequeños empleadores que por diferentes razones no lo han hecho.
En la Resolución 151 de diciembre 10, la DIAN en sus Considerandos indica que las empresas deben centrar sus esfuerzos en el desarrollo de su operación y que “se hace necesario establecer un plazo especial para el cumplimiento de la generación y trasmisión del documento soporte de pago de nómina electrónica para dichos sujetos obligados” por lo que otorga un plazo hasta los primeros 10 días de marzo de 2022 para generar y trasmitir la nómina de diciembre de 2021, enero y febrero de 2022.
Así las cosas, muchos empleadores que tienen hasta 10 empleados, tienen más tiempo para cumplir con esta obligación. Se debe tener en cuenta, que si el empleador ya realizo la implementación, este plazo no aplica y debe cumplir con el calendario de las Resoluciones 37 de mayo 5 y 63 de julio 30 de 2021.
De igual forma, y de acuerdo con versiones extraoficiales, la DIAN tiene en desarrollo la solución gratuita para este grupo de obligados por lo que se cree que debe estar lista antes de marzo de 2022 y que, como ocurre con la solución gratuita de la DIAN para facturación Electrónica, no tendría que contratar los servicios con proveedores externos.
Recuerde que, aunque tenga solo 1 empleado por nómina y si está obligado a generar Nómina electrónica a la DIAN, debe trasmitir la correspondiente a diciembre, enero y febrero hasta el 10 de marzo de 2022.
Usted como empresario debe centrar sus esfuerzos en el desarrollo de la operación de su empresa, nosotros nos encargamos del proceso de implementación de su nómina.
Tomamos su Asunto, Situación o Problema Contable como Nuestro para Solucionarlo Rápidamente.
Si requiere de más información o necesita que le ayudemos con la implementación, consúltenos AQUI La primea es GRATIS.
310 558 91 17 - 313 821 48 03
- Detalles
- Categoría: Nómina y seguridad social
- Visitas: 342
Contabilidad Bogotá
¿Sabe si está obligado a generar Nómina Electrónica?
No todas las personas están obligadas a generar y trasmitir nómina electrónica por sus empleados.
Información clave
De acuerdo con la Resolución 013 de la DIAN, todo contribuyente que contrate personal o tenga nómina mediante un contrato de trabajo está obligado de generar y trasmitir a la DIAN la nómina dentro de los plazos establecidos.
Por su parte, el Articulo 4 señala los obligados a generar y trasmitir el documento soporte de pago y las notas de ajustes cuya responsabilidad está en aquellos contribuyentes del impuesto sobre la renta y complementarios y que quieran incluir dichos costos o gastos como deducciones en las declaraciones de renta e impuestos descontables en las declaraciones de IVA. Por lo anterior, si usted tiene empleados, pero no presenta declaración de renta, no esta obligado a generar nómina electrónica.
Se debe tener en cuenta que los obligados a enviar reporte de Nómina Electrónica a la DIAN y que el número de empleados sea hasta 10, tienen un nuevo plazo para su transmisión. Consúltelo Aquí.
Usted como empresario debe centrar sus esfuerzos en el desarrollo de la operación de su empresa, nosotros nos encargamos del proceso de implementación de su nómina.
Tomamos su Asunto, Situación o Problema Contable como Nuestro para Solucionarlo Rápidamente.
Si requiere de más información o necesita que le ayudemos con la implementación, Consúltenos.
310 558 91 17 - 313 821 48 03